
Voiture d’occasion Renault : les critères essentiels pour bien choisir
Définir les critères de choix d’une voiture d’occasion Renault selon son usage Une voiture d’occasion Renault peut convenir aussi bien aux trajets…
Lire l’article →
La voiture d’occasion en LOA permet d’utiliser un véhicule pendant une période définie en échange de loyers, avec la possibilité de l’acheter à la fin du contrat. LOA signifie « location avec option d’achat » : pendant la durée de location, le véhicule reste la propriété de l’organisme financeur, même si vous en êtes l’utilisateur principal. À l’échéance, vous pouvez généralement lever l’option d’achat en réglant le montant prévu au contrat, ou restituer l’auto selon les modalités convenues.
Pour illustrer le mécanisme, prenons le cas de Camille, qui cherche une compacte d’occasion pour ses trajets entre Nurieux et son lieu de travail. Le vendeur lui propose un contrat de 36 mois avec des loyers mensuels et une valeur de rachat fixée dès le départ. Cette formule ne revient donc pas simplement à payer le prix du véhicule en plusieurs fois : elle organise une période de location et prévoit une décision à prendre à la fin.
Le choix commence par le véhicule, mais aussi par le montage financier. Le professionnel ou l’organisme étudie notamment la durée souhaitée, le prix de l’auto, le kilométrage autorisé et la somme que l’automobiliste peut consacrer chaque mois. Il examine également le dossier de financement ; l’accord n’est pas automatique et dépend des conditions de financement propres au prêteur.
Le contrat indique le montant des loyers, leur nombre, la durée, la valeur résiduelle — autrement dit le prix à payer pour acheter le véhicule en fin de contrat — ainsi que les frais éventuels. Un apport initial peut réduire les mensualités, mais il ne faut pas le confondre avec une économie garantie : cette somme est versée dès le début et doit être intégrée au coût total. Demandez à comparer le montant engagé à la signature, la totalité des loyers et le prix de rachat.
Si Camille choisit de restituer la voiture au terme des trois ans, elle ne paie pas la valeur d’achat prévue, mais doit respecter les règles de remise du véhicule. Si elle préfère la conserver, elle doit régler le montant de l’option, souvent en une fois ou selon les possibilités proposées par l’organisme. Il est prudent de vérifier avant signature si une restitution anticipée est possible, à quel coût, et dans quelles circonstances le contrat peut prendre fin.
Une annonce mettant en avant un loyer faible ne suffit pas à juger une offre. Il faut regarder la durée, l’apport, le kilométrage prévu, les frais de dossier éventuels, l’entretien inclus ou non et le coût de l’option d’achat. Deux propositions affichant des loyers proches peuvent aboutir à des dépenses très différentes si l’une prévoit un apport élevé ou une valeur de rachat importante.
Pour une occasion, l’âge et le kilométrage du véhicule comptent aussi. Une auto déjà utilisée peut présenter des frais d’entretien plus proches qu’un modèle neuf : pneus, freins, batterie, distribution ou révision selon la motorisation et le carnet. La lecture du guide pour évaluer la fiabilité d’une voiture avant l’achat aide à préparer les questions à poser au vendeur, notamment sur les interventions déjà réalisées et celles qui approchent.
Le contrat définit donc une manière d’utiliser puis éventuellement d’acheter le véhicule, mais il ne remplace ni l’examen de l’auto ni le calcul de l’ensemble des dépenses : c’est le coût complet, plutôt que le loyer affiché, qui permet de juger l’offre.
Les avantages de la LOA dépendent du profil de l’automobiliste et de son usage. Cette solution peut convenir à une personne qui souhaite maîtriser son budget mensuel, changer de véhicule à échéance régulière ou conserver la possibilité de ne pas acheter l’auto. Elle offre un cadre financier défini à l’avance, à condition que les kilomètres et la durée retenus correspondent réellement aux habitudes de conduite.
Imaginons que Camille parcoure environ 12 000 kilomètres par an, principalement sur des routes départementales, et qu’elle ne sache pas si elle voudra garder sa compacte dans trois ans. La LOA lui donne une période pour utiliser le véhicule avant de décider. Elle peut alors tenir compte de l’évolution de ses besoins : déménagement, changement de trajet, arrivée d’un enfant ou nécessité d’un coffre plus grand.
La location répartit le paiement sur plusieurs mois plutôt que d’exiger immédiatement la totalité du prix d’achat. Le loyer peut ainsi rendre accessible un véhicule plus récent ou mieux équipé, sous réserve que l’ensemble des charges reste soutenable. Ce confort de trésorerie a toutefois une contrepartie : il s’agit d’un engagement de plusieurs années, et un changement de situation financière ne met pas automatiquement fin au contrat sans frais.
L’option d’achat constitue une souplesse appréciable lorsque le modèle convient. Au terme du contrat, l’automobiliste connaît le montant de rachat prévu, ce qui lui permet de comparer cette somme avec la valeur du véhicule sur le marché et avec son état réel. Si la voiture a été bien suivie, que son kilométrage reste cohérent et que ses besoins n’ont pas changé, la conserver peut être intéressante. À l’inverse, si elle ne correspond plus à l’usage, la restitution peut éviter de s’engager dans un achat devenu moins pertinent.
Cette décision mérite une comparaison chiffrée. Par exemple, Camille ne devrait pas comparer uniquement le prix de rachat avec le prix d’une voiture équivalente affiché en ligne. Elle doit aussi tenir compte des loyers déjà versés, de l’apport initial, des réparations à prévoir, de la garantie éventuelle et de l’historique d’entretien. Les loyers rémunèrent l’usage durant le contrat ; ils ne constituent pas nécessairement des acomptes qui seraient intégralement déduits du prix final.
La LOA peut également aider à se projeter lorsque l’on hésite entre différents types de motorisation ou de carrosserie. Une personne qui roule surtout en ville n’a pas les mêmes besoins qu’un automobiliste effectuant de longues distances ou tractant une remorque. Avant de sélectionner une offre, examinez la consommation réelle, le confort, les coûts d’entretien et la disponibilité des pièces pour le modèle choisi.
Si une motorisation hybride vous intéresse, les critères ne se limitent pas au loyer : usage urbain ou routier, entretien du système et capacité de la batterie doivent aussi entrer dans l’analyse. Le dossier consacré au choix d’une voiture hybride d’occasion peut aider à préciser ces éléments avant de comparer les contrats. Une vérification mécanique reste utile, car un financement adapté ne compense pas un véhicule mal entretenu ou mal adapté à vos trajets.
Enfin, vérifiez ce qui est inclus dans l’offre. La garantie, l’assistance, l’entretien et les pneumatiques peuvent être proposés séparément ou intégrés à certaines formules. Ces services ont une valeur, mais il faut lire leurs exclusions et leurs conditions d’utilisation : une réparation non couverte peut rester à la charge du conducteur. La LOA est surtout avantageuse lorsque son échéance, son kilométrage et ses services correspondent à une situation concrète, pas lorsqu’elle est choisie uniquement pour afficher une mensualité séduisante.
Avant de signer, il est essentiel de comprendre les conditions de financement et de vérifier si les loyers mensuels sont compatibles avec le budget réel du foyer. Le montant proposé varie selon le prix du véhicule, sa valeur estimée à la fin du contrat, la durée, le kilométrage prévu, l’apport et les caractéristiques du dossier. Une mensualité isolée ne permet donc pas de comparer correctement deux offres.
Camille reçoit, par exemple, deux propositions pour une voiture similaire. La première affiche un loyer moins élevé, mais exige un apport conséquent et limite le kilométrage annuel ; la seconde coûte davantage par mois, mais prévoit une durée différente et un plafond kilométrique plus adapté. Pour décider, elle additionne les sommes à verser sur toute la période, puis examine le coût de l’achat final et les frais liés à une éventuelle restitution.
Les documents précontractuels et le contrat doivent être lus attentivement. Repérez le prix comptant du véhicule, le montant des loyers, leur nombre, la durée, l’apport initial éventuel et le prix de l’option d’achat. Vérifiez également les frais de dossier, l’assurance demandée, les services facultatifs et les modalités prévues si vous souhaitez modifier ou interrompre le contrat.
Un apport initial plus élevé peut faire baisser les mensualités, mais il immobilise davantage d’argent dès le début. Il est utile de comparer deux scénarios : avec un apport réduit et des loyers plus élevés, puis avec un apport supérieur et des échéances plus faibles. La bonne formule est celle qui laisse une marge pour les dépenses courantes et les imprévus, plutôt que celle qui consomme toute la capacité mensuelle disponible.
Les organismes évaluent le dossier selon leurs critères, qui peuvent inclure les revenus, les charges, la stabilité de la situation et les engagements financiers existants. Préparez les justificatifs demandés et évitez de considérer une simulation en ligne comme une acceptation définitive. Si le vendeur annonce une réponse rapide, cela ne dispense pas de demander une offre écrite, complète et compréhensible avant de vous engager.
Le kilométrage autorisé est un point déterminant. Il est généralement défini pour la durée du contrat ou sous la forme d’un plafond annuel ; les modalités de calcul et de facturation des kilomètres supplémentaires figurent dans les documents. Si Camille prévoit 12 000 kilomètres par an mais en parcourt finalement 18 000, le dépassement peut entraîner une régularisation. Mieux vaut estimer ses trajets professionnels, personnels et saisonniers, puis conserver une marge raisonnable.
À l’inverse, payer pour un forfait très élevé que vous n’utilisez pas peut également alourdir inutilement l’offre, selon le contrat. Demandez au vendeur comment les kilomètres non parcourus sont traités, si une adaptation est envisageable en cours de location et quel tarif s’applique en cas de dépassement. Un relevé périodique du compteur permet de repérer tôt un écart et de contacter le financeur avant l’échéance.
Les forfaits d’entretien peuvent simplifier la gestion, particulièrement pour un conducteur qui souhaite lisser certaines dépenses. Toutefois, ils ne couvrent pas nécessairement l’ensemble des opérations : lisez la liste des prestations, les exclusions, les plafonds et les garages agréés. Il faut aussi savoir qui paie les réparations liées à une panne non couverte, à une mauvaise utilisation ou à une usure considérée comme anormale.
Une comparaison sérieuse réunit ainsi quatre montants : l’argent versé au départ, les loyers cumulés, les frais potentiels et l’option d’achat. Cette méthode révèle le coût réel et évite de bâtir sa décision sur une mensualité seule.
| Élément du contrat | Question à vérifier | Effet possible sur le budget |
|---|---|---|
| Apport initial | Quel montant est payé à la signature ? | Réduit parfois les loyers, mais mobilise de l’épargne. |
| Loyers mensuels | Combien d’échéances sont prévues et sur quelle durée ? | Détermine les dépenses régulières pendant le contrat. |
| Kilométrage autorisé | Quel plafond est fixé et quel tarif s’applique au dépassement ? | Peut entraîner une régularisation en fin de location. |
| Option d’achat | Quel montant faut-il payer pour conserver la voiture ? | Ajoute une dépense importante si le véhicule est acheté. |
| Services et restitution | Qu’est-ce qui est inclus et quels frais peuvent être facturés ? | Varie selon l’entretien, l’état rendu et les clauses du contrat. |
Le état du véhicule doit être examiné avec autant d’attention que les conditions financières. Une auto d’occasion peut être propre en apparence tout en nécessitant des réparations proches : pneus usés, freins fatigués, entretien retardé ou défaut mécanique intermittent. En LOA, ces points comptent dès la prise en charge, car ils influencent votre sécurité, vos dépenses pendant la location et l’appréciation de l’état de restitution.
Avant de vous décider, demandez le carnet d’entretien, les factures disponibles, le rapport de contrôle technique lorsqu’il s’applique et les informations sur les réparations réalisées. Comparez le kilométrage indiqué avec les documents et observez la cohérence de l’usure intérieure : un volant, des pédales ou un siège très marqués peuvent inciter à demander des explications si le compteur affiche peu de kilomètres.
Un essai doit se faire dans des conditions suffisamment variées, sans remplacer l’examen d’un professionnel. Écoutez le moteur à froid et à chaud, vérifiez que la boîte passe correctement les rapports, que la direction reste stable et qu’aucun voyant anormal ne demeure allumé. Au freinage, une vibration, un bruit métallique ou une voiture qui tire d’un côté mérite un contrôle avant signature.
À l’arrêt, inspectez les pneus, les vitrages, la carrosserie et l’habitacle. Des différences de teinte entre panneaux, des jeux irréguliers ou des traces de réparation peuvent correspondre à un ancien choc : demandez ce qui s’est passé et quels travaux ont été réalisés. Regardez également sous le capot et au sol après l’essai afin de repérer des fuites visibles, tout en gardant à l’esprit qu’un examen visuel ne permet pas de diagnostiquer chaque panne.
Le cas de Camille illustre l’intérêt de poser des questions précises. Le vendeur lui indique que les freins avant ont été remplacés, mais la facture ne figure pas dans le dossier. Elle peut demander un justificatif ou faire contrôler l’auto par un professionnel avant de s’engager, plutôt que de découvrir après la livraison qu’une opération annoncée reste à sa charge.
Ne présumez pas que tous les frais mécaniques seront couverts parce que le véhicule est financé en LOA. La garantie applicable, sa durée, ses exclusions et les démarches à suivre doivent être confirmées par écrit. Une panne liée à une pièce couverte ne sera pas traitée de la même façon qu’un dommage dû à un choc, à un défaut d’entretien ou à une usure normale.
Demandez aussi quel atelier peut intervenir, si l’accord du financeur est nécessaire et comment obtenir une assistance en cas d’immobilisation. Dans les premières semaines d’utilisation, notez les symptômes avec précision : date, kilométrage, voyant affiché, bruit, conditions de conduite. Ces détails facilitent le diagnostic et permettent de signaler rapidement un problème, sans continuer à rouler si le véhicule présente un risque évident.
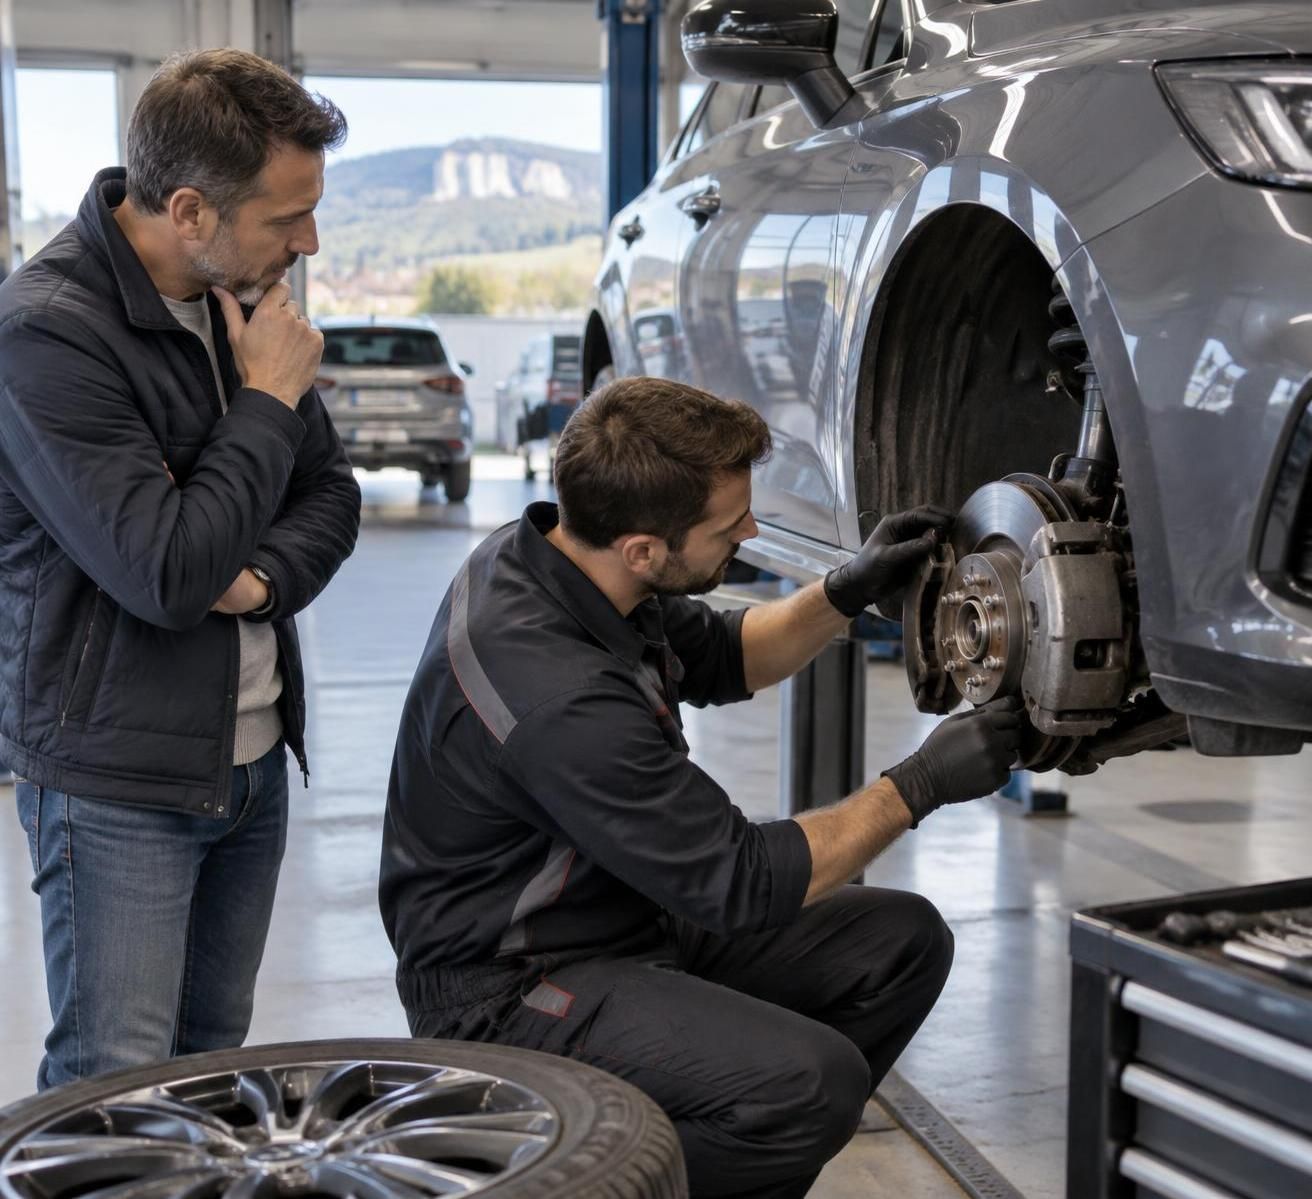
Les pneumatiques et les freins méritent une attention particulière lors de la remise des clés, car leur remplacement peut représenter une dépense importante. Pour une voiture utilisée chaque jour sur des routes parfois froides ou humides, une profondeur de sculpture insuffisante ou un freinage irrégulier ne sont pas des détails. Un contrôle préalable et un état des lieux écrit clarifient les responsabilités si un défaut est déjà présent au départ.
Un véhicule bien documenté et examiné réduit les mauvaises surprises : avant de signer, faites inscrire les défauts constatés et les engagements de remise en état sur les documents de vente ou de livraison.
À la fin de la location, l’automobiliste choisit généralement entre acheter le véhicule en levant l’option ou le rendre conformément au contrat. Si la restitution est envisagée, les frais de restitution et les règles d’évaluation de l’état doivent être connus dès la signature. Le conducteur doit notamment comprendre ce qui est considéré comme une usure normale et ce qui peut être facturé comme détérioration.
Une voiture utilisée pendant plusieurs années ne peut pas rester neuve. De petites marques compatibles avec l’usage peuvent être distinguées d’un dommage important, mais les critères dépendent des documents contractuels et du rapport d’inspection. Demandez une grille écrite ou un guide de restitution, ainsi que les conditions de l’expertise : qui la réalise, à quel moment, et comment contester une évaluation si vous n’êtes pas d’accord.
Quelques semaines avant l’échéance, Camille fait le point sur le kilométrage et compare le compteur au plafond convenu. Elle vérifie aussi les documents d’entretien, rassemble les clés et accessoires remis avec l’auto et prend rendez-vous pour un contrôle des éléments qui lui semblent anormaux. Cette préparation ne consiste pas à masquer un défaut, mais à éviter qu’un oubli ou un problème connu ne complique la remise du véhicule.
Nettoyer l’habitacle et la carrosserie permet de rendre l’état visible, mais une réparation esthétique n’est pas toujours rentable. Avant d’engager des frais, demandez au financeur ou au vendeur comment les dommages sont évalués et si une remise en état doit être effectuée dans un atelier déterminé. En cas de choc, de bris de glace ou de dégradation, conservez les échanges avec l’assureur et les justificatifs d’intervention.
Le compteur doit être relevé le jour de la restitution et reporté sur le document signé par les parties. Prenez des photographies datées des quatre côtés du véhicule, de l’habitacle, des pneus et du tableau de bord, en complément de l’état des lieux officiel. Ces précautions créent une trace de la situation au moment où vous rendez les clés et peuvent faciliter la clarification d’un désaccord.
Les dépassements kilométriques peuvent être facturés selon un tarif défini par contrat. N’attendez donc pas le dernier jour pour calculer l’écart : si le forfait est dépassé, le coût final doit être intégré à la comparaison entre restitution et achat. Certains contrats prévoient aussi des frais administratifs ou des règles propres à la restitution anticipée ; relisez les clauses concernées plutôt que de vous fier à une estimation orale.
Pour décider d’acheter, évaluez le montant de rachat, l’état mécanique, les réparations à venir et le prix de véhicules comparables. Un modèle connu, régulièrement entretenu et adapté à vos besoins peut justifier une conservation. Mais si l’auto nécessite bientôt des interventions coûteuses, ou si sa taille et sa motorisation ne vous conviennent plus, une autre solution peut être préférable.
La restitution est cohérente lorsque vous souhaitez changer de véhicule et que le kilométrage ainsi que l’état restent conformes aux règles convenues. Elle n’efface cependant pas les obligations du contrat : le véhicule doit être présenté à la date prévue, avec ses accessoires et ses documents, et les frais éventuels doivent être réglés selon les modalités prévues. Vérifiez également si une nouvelle location peut commencer sans chevauchement coûteux entre les deux engagements.
Un échange avec le vendeur quelques mois avant l’échéance permet de demander les montants actualisés et d’organiser la suite sans précipitation. La décision dépend alors de chiffres concrets plutôt que de l’attachement au véhicule ou de la seule mensualité d’une nouvelle offre. C’est la préparation de la restitution, autant que le choix initial du contrat, qui permet de maîtriser le coût final.
Définir les critères de choix d’une voiture d’occasion Renault selon son usage Une voiture d’occasion Renault peut convenir aussi bien aux trajets…
Lire l’article →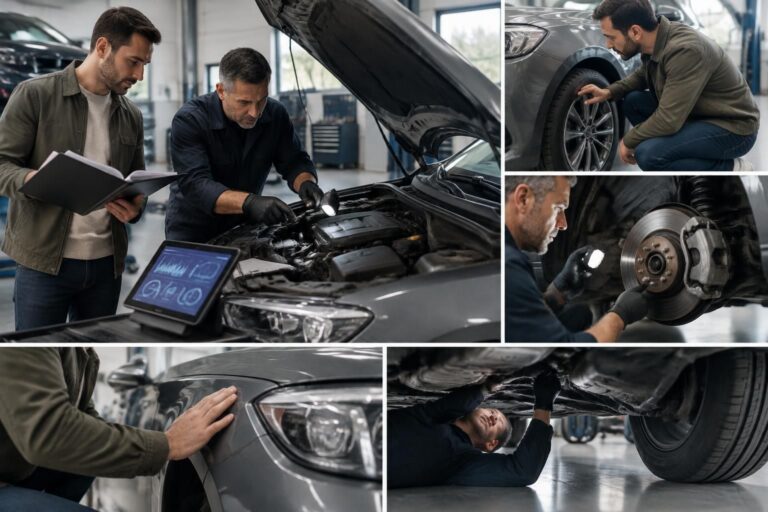
Évaluer la fiabilité d’une voiture d’occasion grâce à son historique Avant de regarder la carrosserie ou de démarrer le moteur, demandez les…
Lire l’article →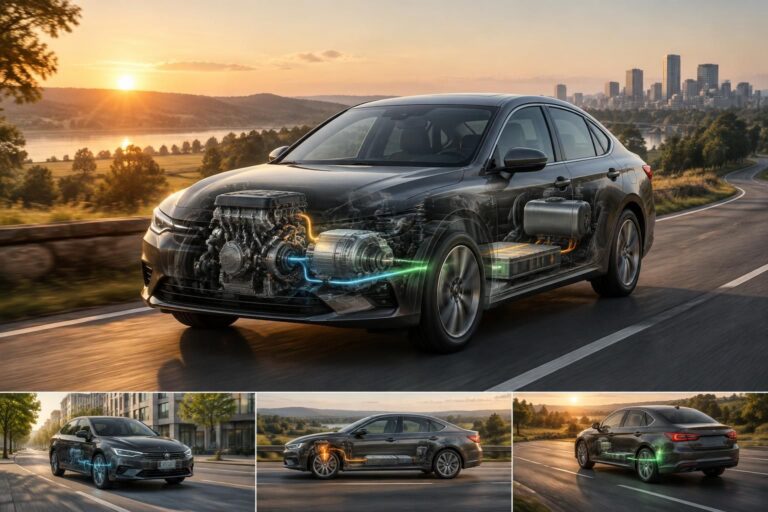
Voiture hybride non rechargeable : comprendre le fonctionnement hybride Une voiture hybride non rechargeable associe un moteur thermique, généralement à essence, à…
Lire l’article →