
Comment estimer le coût de sa carte grise
Les éléments qui déterminent le coût de la carte grise Pour estimer le coût de sa carte grise, il faut d’abord distinguer…
Lire l’article →
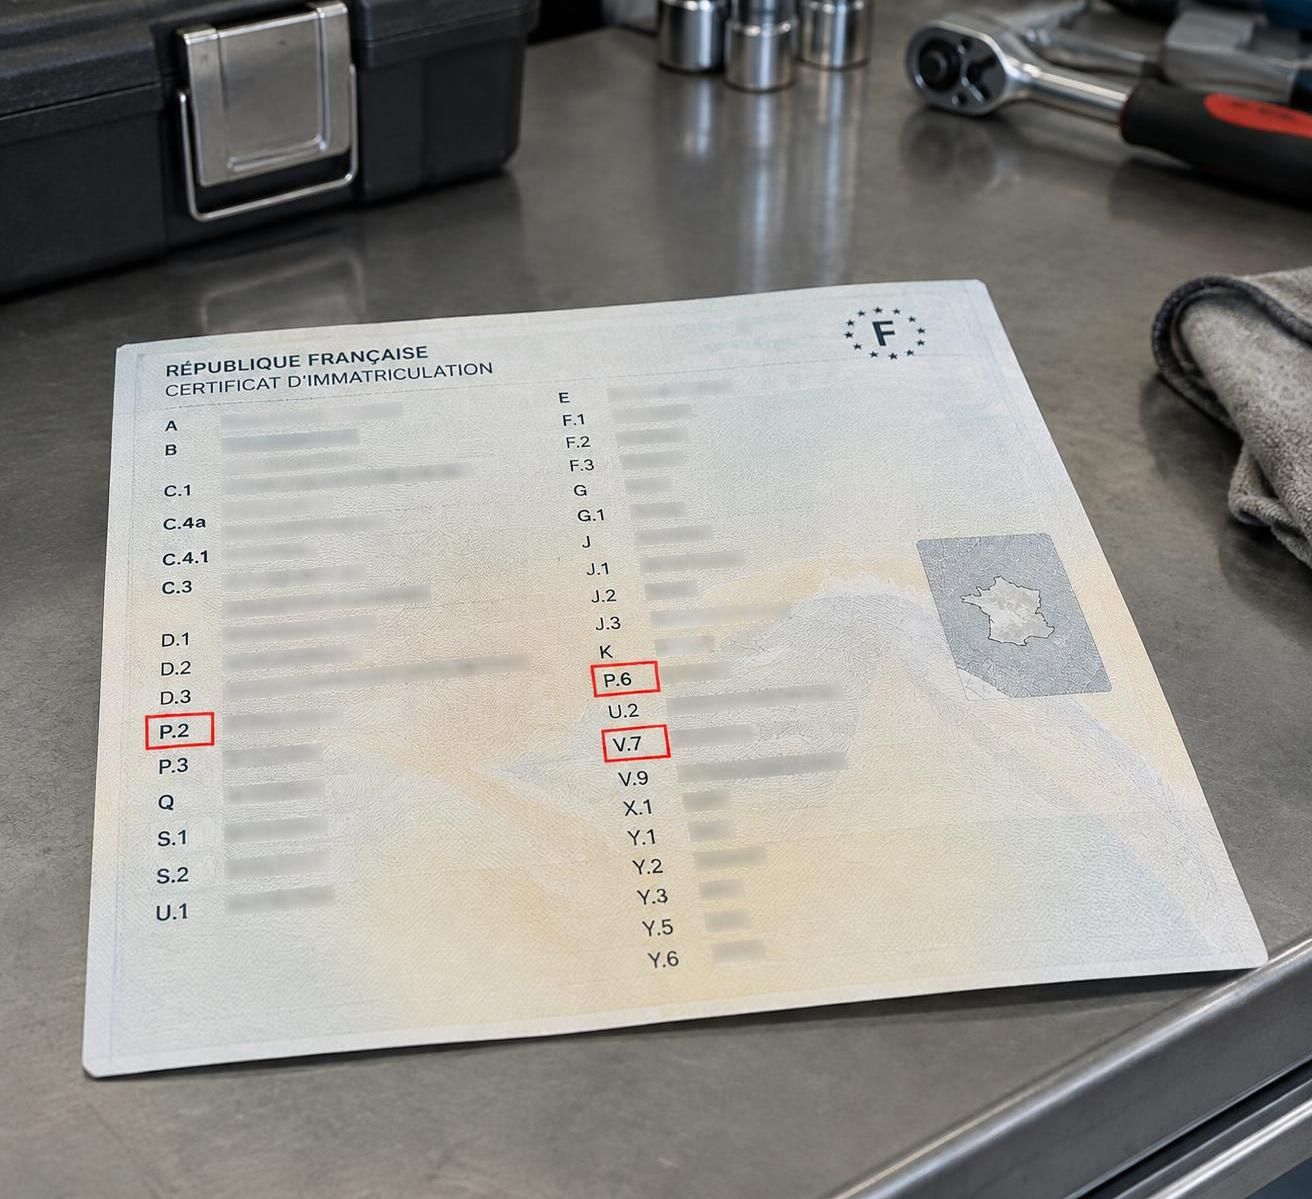
Pour connaître la puissance fiscale de votre voiture, prenez votre certificat d’immatriculation et repérez la case P.6. Le nombre inscrit à cet endroit correspond aux chevaux fiscaux, souvent abrégés en « CV ». C’est cette valeur administrative, et non le nombre de chevaux annoncé dans une publicité, qui sert notamment au calcul de la taxe régionale lors de l’immatriculation.
La case P.6 se situe dans la partie droite du document, parmi les champs relatifs aux caractéristiques techniques du véhicule. Elle ne doit pas être confondue avec la case P.2, qui indique la puissance nette maximale en kilowatts. Si vous avez sous les yeux une ancienne carte grise, la présentation peut différer légèrement, mais les repères alphanumériques restent la méthode la plus sûre pour identifier les informations.
Pour illustrer, prenons le cas de Claire, qui vient d’acheter une voiture d’occasion près de Nurieux. Elle lit « 6 » en P.6 et « 96 » en P.2. Le premier chiffre correspond aux chevaux fiscaux utiles pour estimer une partie du coût de la carte grise ; le second exprime une puissance moteur en kW. Il ne faut donc pas multiplier directement les 6 CV par un prix de réparation ou les assimiler à 6 chevaux mécaniques.
La case P.2 mentionne la puissance nette maximale en kilowatts. La case P.6 affiche la puissance administrative en chevaux fiscaux, tandis que V.7 indique les émissions de CO₂ homologuées, lorsqu’elles sont renseignées. Ces données peuvent servir à des démarches différentes : contrôle des caractéristiques du véhicule, estimation des taxes ou comparaison de modèles.
Pour convertir une puissance exprimée en kW en chevaux-vapeur DIN, on peut utiliser l’équivalence approximative 1 kW = 1,36 ch. Cette conversion permet de comprendre une fiche technique, mais elle ne permet pas de retrouver automatiquement la valeur de P.6 : la puissance fiscale obéit à une méthode administrative et dépend notamment de la motorisation et de l’homologation.
Si vous souhaitez vérifier visuellement les repères de votre document, un guide illustré sur l’emplacement des chevaux sur la carte grise peut compléter ces indications. Pour un véhicule importé, une carte grise étrangère ou une donnée peu lisible, mieux vaut comparer les informations avec le certificat de conformité plutôt que de déduire la puissance à partir du seul nom commercial.
Une case illisible, une différence entre les documents ou une valeur qui ne correspond pas aux caractéristiques annoncées mérite une vérification avant toute démarche. Commencez par contrôler que le certificat concerne bien la bonne version du véhicule : deux modèles portant le même nom peuvent avoir des motorisations, des puissances et des homologations différentes.
Si la valeur paraît erronée, rassemblez le certificat d’immatriculation, le certificat de conformité et, si nécessaire, les documents de vente. Une modification de puissance ou une transformation technique peut aussi expliquer un écart entre la configuration actuelle et les données enregistrées. Au garage, nous pouvons vous aider à relever les caractéristiques du véhicule, mais la correction officielle du document relève de la procédure administrative appropriée.
La bonne lecture commence donc par une règle simple : P.6 donne les chevaux fiscaux, P.2 la puissance en kW et V.7 les émissions de CO₂. Les distinguer évite de confondre une donnée administrative avec une performance moteur.
Les chevaux fiscaux ne mesurent pas directement la vitesse, les reprises ou la capacité d’accélération d’une voiture. Ils constituent une unité administrative utilisée notamment pour déterminer une partie des taxes d’immatriculation. À l’inverse, les kilowatts inscrits en P.2 caractérisent la puissance homologuée du moteur selon les règles applicables au véhicule.
Cette distinction explique pourquoi deux voitures affichant une puissance comparable en chevaux DIN peuvent ne pas avoir le même nombre de CV fiscaux. Leur date d’homologation, leur motorisation ou les données retenues pour leur certification peuvent différer. La valeur de P.6 inscrite sur le document reste la référence pour les démarches, plutôt qu’un calcul effectué à partir d’une annonce automobile.
Imaginons que Marc compare deux voitures d’occasion annoncées autour de 150 chevaux. L’une affiche 110 kW en P.2 et l’autre une valeur légèrement différente. Même si leurs puissances commerciales semblent proches, leurs chevaux fiscaux peuvent ne pas être identiques. Cette différence peut influer sur le montant de l’immatriculation, mais elle ne suffit pas à conclure que l’une est plus agréable ou plus performante à conduire.
Pour passer des kW aux chevaux-vapeur, le calcul indicatif consiste à multiplier la valeur par environ 1,36. Une puissance de 110 kW correspond ainsi à près de 150 ch DIN. Cette conversion est utile pour interpréter une fiche technique, mais elle ne donne pas le nombre de chevaux fiscaux. Il ne faut donc pas reporter le résultat obtenu dans une estimation de carte grise.
Les caractéristiques mécaniques intéressent aussi l’entretien, mais sous un autre angle. Au garage, le diagnostic d’une perte de puissance s’appuie sur les symptômes, les codes défauts, l’admission, l’allumage, l’alimentation et les mesures du véhicule. Un nombre de CV fiscaux ne permet pas d’identifier une panne ni de prévoir à lui seul le coût d’une réparation.
Pour un véhicule électrique, la puissance commerciale mise en avant peut correspondre à une puissance de crête ou à une valeur maximale disponible dans des conditions précises. La puissance utilisée pour l’homologation administrative peut être différente, notamment lorsqu’il s’agit de la puissance nette maximale maintenue pendant une durée définie. Il est donc possible qu’un modèle présenté comme très puissant possède une valeur de P.2 plus modérée que prévu.
Dans l’exemple d’une voiture électrique annoncée à 160 kW en puissance de crête, la donnée administrative retenue peut être bien inférieure si la puissance homologuée sur une durée donnée est moindre. C’est cette donnée figurant sur le certificat, et non le chiffre publicitaire seul, qui doit guider la lecture du document. Pour comparer deux versions, vérifiez leur certificat ou leur fiche d’homologation.
Les émissions de CO₂, souvent renseignées en V.7, peuvent intervenir dans certaines taxes liées à l’achat ou à l’utilisation du véhicule. Elles ne doivent pas être confondues avec la puissance inscrite en P.6. Dans le cas d’un véhicule électrique, les émissions homologuées à l’échappement sont généralement nulles, mais les règles fiscales applicables à l’immatriculation doivent toujours être vérifiées selon la région et la situation du véhicule.
Une comparaison fiable s’appuie donc sur les mêmes données pour chaque véhicule : P.2 pour les kW, P.6 pour les CV fiscaux et les informations d’homologation pour comprendre les particularités de la motorisation. Cette méthode évite de prendre une puissance commerciale pour un tarif administratif.
La valeur la plus simple et la plus fiable à utiliser est celle déjà inscrite en case P.6. Les formules permettent de comprendre l’origine de la puissance fiscale ou d’effectuer une estimation, mais elles ne remplacent pas les données officielles du certificat. Cela compte particulièrement lorsqu’un véhicule a été importé, modifié ou immatriculé selon une ancienne homologation.
Pour les véhicules concernés par la formule mise en place à partir de la période d’homologation considérée depuis le 1er novembre 2019, la puissance administrative est calculée à partir de la puissance en kW selon la relation suivante : PA = 1,80 × (kW/100)² + 3,87 × (kW/100) + 1,34. Le résultat est arrondi à l’entier le plus proche. Les véhicules électriques relèvent d’une prise en compte de la puissance homologuée, qui peut différer de la puissance de crête annoncée.
Pour une voiture dont la puissance retenue est de 110 kW, on remplace la variable dans la formule : 1,80 × (1,10)² + 3,87 × 1,10 + 1,34. Le résultat se situe autour de 7,78, soit 8 chevaux fiscaux après arrondissement. Cet exemple illustre le mécanisme, mais la valeur inscrite sur le certificat reste prioritaire pour une démarche réelle.
Avec un moteur de 80 kW, le résultat est d’environ 5,59, arrondi à 6 CV. Une petite différence de puissance ne modifie pas nécessairement le nombre final, car le résultat est arrondi à l’unité. À l’inverse, lorsqu’un véhicule se trouve près du seuil entre deux valeurs, quelques dixièmes peuvent changer la puissance fiscale retenue et donc influencer la part régionale du coût d’immatriculation.
Pour une voiture électrique, la formule peut être exprimée sous une forme équivalente : PA = 0,00018 × kW² + 0,0387 × kW + 1,34. Le point déterminant reste la valeur de puissance homologuée en P.2, et non nécessairement celle que le constructeur met en avant dans ses supports commerciaux. Il est préférable de ne pas refaire le calcul à partir d’une fiche publicitaire si le certificat est disponible.
Les règles ont évolué et les véhicules déjà immatriculés conservent généralement la puissance fiscale portée sur leur certificat. Une formule différente ou des données homologuées antérieurement peuvent expliquer qu’un calculateur en ligne donne un chiffre qui ne correspond pas à P.6. Ce n’est pas forcément une anomalie : il faut d’abord vérifier la date et le régime d’homologation utilisés pour le calcul.
Pour une estimation complémentaire, le guide sur la puissance fiscale et la carte grise permet de revoir les repères et les principes de calcul. Avant un achat, demandez au vendeur une photographie lisible du certificat et comparez P.6 avec la version exacte du véhicule. Si un doute persiste, une vérification auprès du service compétent évite de bâtir un budget sur une donnée approximative.
La formule est utile pour comprendre, mais elle n’est pas un substitut au document officiel. Pour établir une estimation fiable, partez des champs du certificat correspondant précisément à la voiture concernée.
Le coût de la carte grise dépend principalement de la puissance fiscale et du tarif régional appliqué au cheval fiscal. La taxe régionale est généralement obtenue en multipliant le nombre de CV par le prix unitaire fixé dans la région de résidence, puis en ajoutant les autres taxes ou redevances applicables au dossier. Le montant final peut aussi être influencé par l’âge du véhicule, son énergie et les règles fiscales en vigueur.
Le prix du cheval fiscal n’est pas uniforme dans toute la France. Les conseils régionaux votent leurs tarifs, qui peuvent différer d’une région à l’autre et évoluer. À titre de repères issus des tarifs annoncés pour 2026, l’Île-de-France est indiquée autour de 60 euros par CV, tandis que la Corse figure autour de 27 euros. Ces valeurs doivent être confirmées au moment de la demande, car une décision régionale ou une exonération peut modifier le montant applicable.
Pour un véhicule de 7 CV, avec un tarif régional de 60 euros par cheval fiscal, la multiplication donne 420 euros de taxe régionale avant les autres composantes éventuelles. Avec un tarif de 27 euros, la même puissance représente 189 euros. Cet exemple montre pourquoi la localisation du domicile peut avoir un effet notable sur le calcul du coût d’immatriculation.
Il n’est toutefois pas possible de choisir librement une région moins chère pour obtenir un certificat à tarif réduit. Le véhicule doit être immatriculé conformément au domicile du titulaire. Si vous déménagez, vérifiez les formalités et les délais prévus pour mettre à jour l’adresse, ainsi que les conséquences éventuelles sur les taxes liées à votre situation.
Le montant total peut comprendre, selon le dossier, une taxe régionale, une taxe fixe de gestion et une redevance d’acheminement. Pour une première immatriculation ou un véhicule concerné par des dispositifs écologiques, des malus peuvent aussi s’ajouter. Il ne faut donc pas prendre le seul produit « CV × prix du cheval fiscal » pour le montant définitif à payer.
Des régions peuvent appliquer une exonération totale ou partielle de la taxe régionale aux véhicules électriques. Les modalités ne sont pas à supposer identiques partout : elles dépendent des décisions locales et de la réglementation applicable au dossier. Même lorsqu’une exonération existe, d’autres frais fixes peuvent rester dus, si bien qu’une carte grise gratuite au sens courant n’est pas nécessairement dépourvue de tout coût.
Les émissions de CO₂ et le poids du véhicule peuvent également intervenir dans certains dispositifs de malus, distincts de la taxe régionale. Leur application dépend du véhicule, de la date de première immatriculation, des règles en vigueur et des éventuelles exemptions. Pour un véhicule d’occasion, vérifiez les conditions particulières avant de retenir un montant observé sur un simulateur généraliste.
Le simulateur officiel du prix du cheval fiscal selon la région permet de contrôler le tarif applicable. Pour préparer un budget d’achat, calculez séparément la taxe régionale et les autres éléments : c’est le moyen le plus sûr d’éviter une mauvaise surprise au moment de la démarche.
Le tarif régional fournit donc une base de calcul, pas toujours le montant complet. La motorisation et la situation administrative du véhicule déterminent les autres éléments à examiner.
Les chevaux fiscaux intéressent l’acheteur au-delà du prix du certificat. Certains assureurs les utilisent parmi leurs critères de tarification, avec le modèle, la puissance réelle, le lieu de stationnement, l’usage du véhicule, l’expérience du conducteur et son historique. Une voiture affichant davantage de CV peut donc entraîner une prime supérieure, mais il n’existe pas de règle universelle permettant de déduire un tarif précis du seul champ P.6.
Avant de signer, demandez plusieurs devis d’assurance correspondant à la version exacte du véhicule. Une différence de motorisation ou de finition peut changer les caractéristiques déclarées et le coût annuel. Pour comparer correctement deux offres, gardez les mêmes garanties, franchises, kilométrage annuel et conditions de stationnement ; autrement, l’écart de prix ne reflète pas uniquement la puissance fiscale.
Case P.6 : relevez le nombre de chevaux fiscaux figurant sur le certificat du véhicule, sans l’estimer depuis une annonce.
Case P.2 : vérifiez la puissance en kW et comparez-la à la version mécanique réellement vendue.
Région de résidence : consultez le prix du cheval fiscal et les éventuelles exonérations applicables à votre adresse.
Taxes complémentaires : vérifiez si un malus ou une redevance particulière concerne le véhicule et la démarche envisagée.
Assurance : obtenez un devis avec les données exactes du certificat, plutôt qu’une estimation fondée uniquement sur les chevaux DIN.
Cette vérification est particulièrement utile pour une voiture importée ou une version rare. Un véhicule présenté comme identique à un modèle connu peut avoir une homologation différente, une puissance fiscale distincte ou des frais d’immatriculation inattendus. Demandez les documents avant de verser un acompte et prenez le temps de faire confirmer les caractéristiques.
Si les chiffres du certificat ne correspondent pas à ceux annoncés, commencez par demander au vendeur une explication et les justificatifs d’homologation. En cas de doute sur l’état mécanique, un contrôle en atelier peut compléter la vérification administrative : il permet notamment d’examiner le moteur, les équipements et d’éventuels défauts, mais ne remplace pas une correction officielle de la carte grise.
Au Garage Crauzaz Nurieux, nous conseillons de séparer les deux questions : la puissance fiscale détermine une donnée administrative, tandis que l’état du véhicule se juge à partir de contrôles techniques et de symptômes observables. Si vous entendez un bruit inhabituel, constatez une perte de puissance ou voyez un voyant moteur, signalez ces éléments lors de la prise de rendez-vous. Le délai et le prix d’un diagnostic dépendent de la panne et des vérifications nécessaires ; un devis préalable permet de cadrer l’intervention.
Pour approfondir l’effet de ces données sur les frais d’immatriculation, vous pouvez consulter notre explication sur la puissance fiscale et son impact sur le prix d’une carte grise. En pratique, le bon réflexe consiste à vérifier P.6, confirmer le tarif régional et demander un devis d’assurance avant de finaliser l’achat.
Les éléments qui déterminent le coût de la carte grise Pour estimer le coût de sa carte grise, il faut d’abord distinguer…
Lire l’article →
Comment calculer le coût d’une carte grise en 2026 Le coût carte grise 2026 ne correspond pas à un tarif unique :…
Lire l’article →
Mini voiture électrique : quelle autonomie pour vos trajets quotidiens ? Choisir une mini voiture électrique commence par l’observation des déplacements réellement…
Lire l’article →